
¿Cómo te afectará la sentencia de la cláusula suelo, aunque no tengas hipoteca?
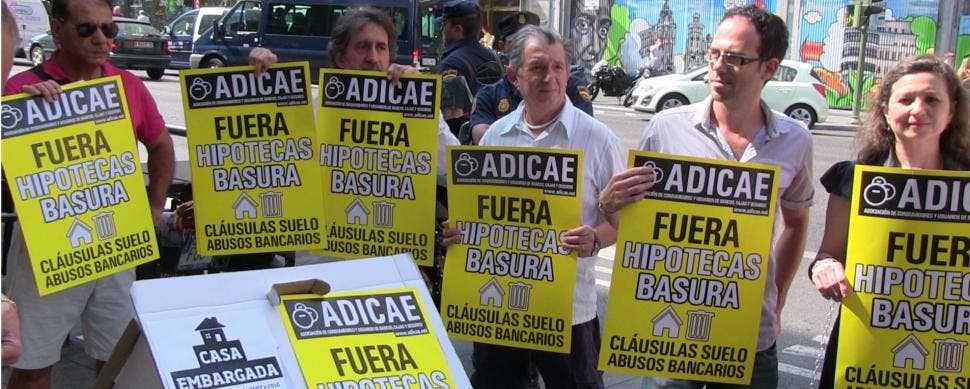
La sentencia de la cláusula suelo ha sido una de las noticias más relevantes en el mundo financiero en los últimos años. Esta cláusula, presente en muchos contratos hipotecarios, limitaba la reducción de los intereses en caso de que el Euribor bajara de cierto nivel. En otras palabras, aunque las tasas de interés bajaran, los clientes seguían pagando una cantidad fija. Esta cláusula ha sido declarada nula por el Tribunal de Justicia de la Unión Europea, lo que ha generado una gran cantidad de preguntas sobre cómo afectará esta sentencia a los consumidores, incluso aquellos que no tienen hipoteca. En este artículo, exploraremos las posibles consecuencias de la sentencia de la cláusula suelo para todos los ciudadanos.
La sentencia de la cláusula suelo ha sido uno de los temas más polémicos en el ámbito financiero durante los últimos años. Muchas personas piensan que esta sentencia solo afecta a aquellos que tienen una hipoteca, pero la realidad es que también puede afectar a aquellos que no la tienen. Como empresario, emprendedor y asesor financiero experto, quiero compartir contigo información de valor y datos reales acerca de cómo te afectará la sentencia de la cláusula suelo, aunque no tengas hipoteca.
Tabla de Contenidos
- ¿Qué es la cláusula suelo?
- ¿Cómo te afectará la sentencia de la cláusula suelo si no tienes hipoteca?
- ¿Qué medidas puedes tomar?
- ¿Cuánto tarda en pagar el banco después de ejecutar sentencia por lo de la cláusula suelo?
- ¿Cuándo es nula la cláusula suelo?
- ¿Quién tiene derecho a reclamar la cláusula suelo?
¿Qué es la cláusula suelo?
Antes de entrar en detalles sobre cómo te afectará la sentencia de la cláusula suelo, es importante que sepas qué es. La cláusula suelo es una cláusula que se incluye en algunos contratos de préstamo hipotecario y que limita a la baja la variación del tipo de interés variable. Esto significa que, aunque el índice de referencia (por ejemplo, el Euribor) baje, la cuota de la hipoteca no disminuirá por debajo de un cierto nivel establecido en la cláusula suelo.
¿Cómo te afectará la sentencia de la cláusula suelo si no tienes hipoteca?
Es posible que pienses que la sentencia de la cláusula suelo no te afecta si no tienes hipoteca, pero esto no es del todo cierto. Si eres un empresario, emprendedor o inversor, es probable que tengas inversiones en productos financieros que estén vinculados al Euribor u otro índice de referencia. Si es así, es posible que la sentencia de la cláusula suelo te afecte indirectamente.
Por ejemplo, si tienes un depósito bancario con una rentabilidad variable vinculada al Euribor, es posible que la cláusula suelo haya limitado la rentabilidad que has recibido en los últimos años. En este caso, la sentencia de la cláusula suelo podría significar una recuperación de parte de las rentabilidades que no se han pagado en los últimos años.
¿Qué medidas puedes tomar?
Si crees que la sentencia de la cláusula suelo te afecta, aunque no tengas hipoteca, es importante que busques asesoramiento financiero especializado. Un experto en la materia podrá analizar tu situación concreta y determinar si tienes derecho a reclamar alguna compensación.
En cualquier caso, ten en cuenta que la sentencia de la cláusula suelo es una buena noticia para los consumidores y usuarios de servicios financieros. Esta sentencia ha otorgado mayor transparencia y protección a los clientes bancarios, lo que es un paso importante hacia una banca más justa y responsable.
Si crees que te afecta, busca asesoramiento financiero especializado y toma las medidas necesarias para proteger tus derechos como consumidor y usuario de servicios financieros.
¿Cuánto tarda en pagar el banco después de ejecutar sentencia por lo de la cláusula suelo?
La eliminación de la cláusula suelo en las hipotecas ha sido un tema muy debatido en los últimos años, y aunque ha habido sentencias que han favorecido a los consumidores, muchos se preguntan cuánto tiempo tarda el banco en pagar después de ejecutar sentencia.
Primero, es importante destacar que cada caso es diferente y puede haber factores que influyan en la rapidez o lentitud del proceso. Sin embargo, en promedio, se estima que el banco tarda aproximadamente de 1 a 3 meses en pagar después de que se haya ejecutado la sentencia.
Es importante tener en cuenta que el proceso puede ser más largo si el banco recurre la sentencia o si el consumidor no presenta toda la documentación necesaria. Además, el pago puede incluir no solo la devolución de las cantidades cobradas de más por la cláusula suelo, sino también los intereses correspondientes.
En algunos casos, el banco puede ofrecer un acuerdo extrajudicial para evitar llegar a una sentencia, lo que podría acelerar el proceso de devolución del dinero. Si el consumidor acepta este acuerdo, el pago puede realizarse en un plazo más corto.
Es importante tener en cuenta que si el consumidor tiene dudas o problemas con el proceso de devolución, puede buscar asesoramiento legal para garantizar que se cumplan sus derechos y se realice el pago correspondiente en un plazo razonable.
Sin embargo, cada caso es diferente y pueden haber factores que influyan en la rapidez del proceso.
¿Cuándo es nula la cláusula suelo?
La cláusula suelo es una condición incluida en algunos contratos hipotecarios que establece un límite mínimo para el tipo de interés que el cliente debe pagar, incluso si el índice de referencia (como el Euribor) desciende por debajo de ese límite.
En los últimos años, muchas personas han reclamado la nulidad de esta cláusula, ya que consideran que es abusiva y vulnera sus derechos como consumidores. Pero, ¿en qué situaciones es nula la cláusula suelo?
En primer lugar, es importante señalar que la cláusula suelo puede ser considerada nula si no se ha informado de manera transparente y clara al cliente antes de la firma del contrato. Esto significa que el banco debe explicar de forma detallada las condiciones y consecuencias de la cláusula suelo, así como las otras opciones disponibles.
Además, la cláusula suelo también puede ser considerada nula si se ha incluido de forma predeterminada en el contrato, sin dar la posibilidad al cliente de negociar o eliminar esta condición.
Otra situación que puede dar lugar a la nulidad de la cláusula suelo es si se ha producido un desequilibrio entre las partes. Por ejemplo, si el banco ha impuesto la cláusula suelo sin ofrecer al cliente una contraprestación a cambio.
En cualquier caso, es importante recordar que cada caso es único y que la decisión final sobre la nulidad de la cláusula suelo dependerá de las circunstancias específicas de cada contrato hipotecario.
Si tienes dudas sobre la legalidad de la cláusula suelo en tu contrato hipotecario, lo mejor es buscar asesoramiento legal y tomar las medidas necesarias para proteger tus derechos como consumidor.
¿Quién tiene derecho a reclamar la cláusula suelo?
La cláusula suelo es una condición que se incluye en las hipotecas y que establece un límite mínimo de interés a pagar, independientemente de que el índice de referencia (como el Euríbor) baje por debajo de ese límite. Esta cláusula ha sido considerada abusiva por los tribunales y las personas afectadas tienen derecho a reclamar su eliminación y a recuperar las cantidades pagadas de más.
En general, todas las personas que hayan firmado una hipoteca con cláusula suelo tienen derecho a reclamar su eliminación y la devolución de las cantidades pagadas de más. Esto incluye tanto a particulares como a empresas, aunque las condiciones y plazos para la reclamación pueden variar en función del caso.
Es importante tener en cuenta que no todas las hipotecas tienen cláusula suelo, por lo que si el contrato de la hipoteca no incluye esta condición, no hay nada que reclamar. En cualquier caso, es recomendable revisar el contrato de la hipoteca y solicitar asesoramiento legal para saber si se tiene derecho a reclamar la eliminación de la cláusula suelo.
Además, es importante tener en cuenta que no todas las reclamaciones son iguales, ya que las condiciones y plazos para reclamar pueden variar en función de la entidad bancaria y el tipo de hipoteca. Por ejemplo, algunas entidades han ofrecido acuerdos extrajudiciales para evitar llegar a los tribunales, mientras que otras han optado por esperar a las sentencias judiciales.
Sin embargo, es recomendable revisar el contrato de la hipoteca y solicitar asesoramiento legal para saber las condiciones y plazos para reclamar en cada caso.
¿Cuándo se acaba el plazo para reclamar la cláusula suelo?
Si tienes una hipoteca con una cláusula suelo, es importante que sepas que tienes derecho a reclamar y recuperar el dinero que has pagado de más durante todos estos años. Sin embargo, es necesario que conozcas el plazo para reclamar la cláusula suelo, ya que no puedes hacerlo en cualquier momento.
El plazo para reclamar la cláusula suelo depende en gran medida de si la hipoteca sigue vigente o no. Si tu hipoteca sigue en activo, el plazo para reclamar es de cuatro años desde la entrada en vigor de la sentencia del Tribunal Supremo que declaró la nulidad de las cláusulas suelo abusivas. Es decir, si la sentencia se publicó el 9 de mayo de 2013, el plazo para reclamar finaliza el 9 de mayo de 2017.
Si tu hipoteca ya ha sido cancelada o amortizada, el plazo para reclamar es de quince años desde la firma del contrato de la hipoteca. Es importante que tengas en cuenta que este plazo se cuenta desde la fecha en que se firmó la hipoteca y no desde la fecha en que se detectó la cláusula suelo.
Es importante que no te quedes sin reclamar lo que te corresponde. El dinero que has pagado de más por la cláusula suelo es tuyo y tienes derecho a recuperarlo. Si tienes dudas sobre el plazo para reclamar o necesitas asesoramiento legal, no dudes en consultar con un abogado especializado en derecho hipotecario.
En conclusión, la sentencia de la cláusula suelo no solo afecta a aquellos que tienen una hipoteca, sino que también tiene implicaciones para el conjunto de la sociedad. La decisión del Tribunal de Justicia de la Unión Europea abre la puerta a la retroactividad total de las cláusulas suelo, lo que significa que los bancos tendrán que devolver a todos los afectados el dinero que les han cobrado de más desde la firma de la hipoteca. Esto supone una inyección económica importante para muchas familias y una muestra de que los derechos de los consumidores deben ser protegidos. Sin embargo, también puede tener consecuencias negativas para el sector bancario y, por ende, para la economía en general. Será necesario seguir de cerca cómo se desarrollan los acontecimientos en los próximos meses y cómo afectará esta sentencia a la sociedad en su conjunto.

Financiación Fintech para empresas en tiempo de crisis

¿Cómo y dónde aplicar al PPP Loan?

Préstamos personales online, ventajas de esta nueva tendencia

La nueva tarjeta a plazos para comercios locales en Valencia

¿Cómo solicitar la condonación de préstamos PPP?

Europa dice sí a la devolución total del suelo, ¿cuánto te debe el banco?
Encuentra oraciones y otros artículos religiosos