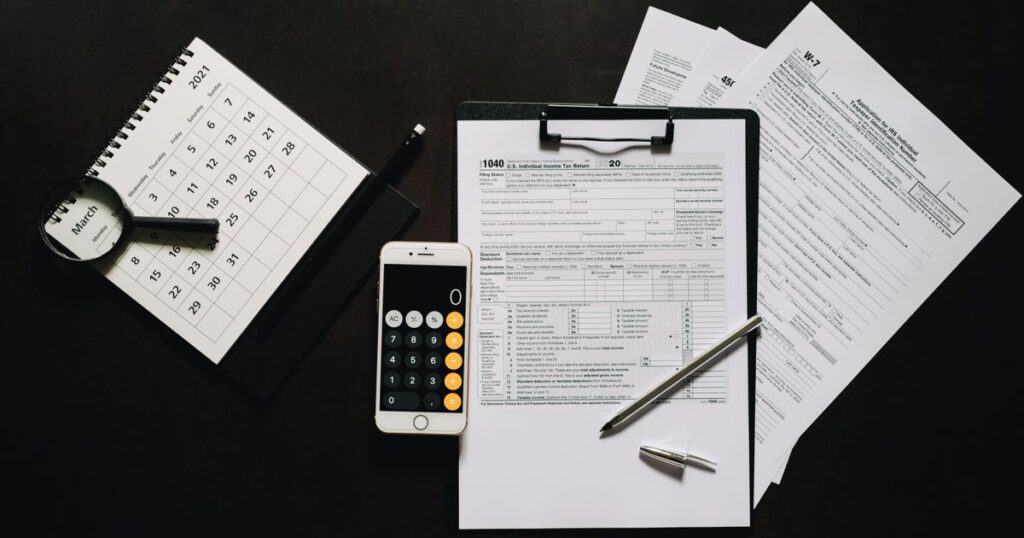
Cuando te haces autónomo, además de la cuota mensual, aparecen unas siglas que dan miedo: 130, 303, 390. Son los modelos de impuestos que presentas cada trimestre o cada año. No son tan complicados una vez que sabes qué pide cada uno. Esta guía forma parte de nuestra guía de la cuota de autónomos
¿Qué son los modelos trimestrales del autónomo?
Son declaraciones periódicas de la Agencia Tributaria en las que adelantas o liquidas impuestos de tu actividad. Los principales para un autónomo en estimación directa son el modelo 303 (IVA), el modelo 130 (pago fraccionado del IRPF) y, al final del año, el modelo 390 (resumen anual del IVA). Según tu actividad pueden añadirse otros, como los de retenciones si tienes empleados o pagas alquileres.
¿Qué es el modelo 303 y cómo se calcula?
Es la autoliquidación del IVA. En esencia: el IVA que cobraste a tus clientes (repercutido) menos el IVA que pagaste en tus gastos deducibles (soportado). Si el resultado es positivo, pagas esa diferencia; si es negativo, puedes compensarlo o solicitar devolución según los casos. Para practicar el cálculo, usa nuestras herramientas de IVA repercutido y soportado y de añadir y quitar IVA
Según la Agencia Tributaria, se presenta del 1 al 20 de abril, julio y octubre para los tres primeros trimestres, y del 1 al 30 de enero para el cuarto. Si optas por domiciliar el pago, los plazos son algo más cortos (hasta el 15 de esos meses y el 27 de enero). Si el último día cae en inhábil, pasa al siguiente hábil.
¿Qué es el modelo 130 y cuándo se presenta?
Es el pago fraccionado del IRPF: un adelanto trimestral de lo que luego tendrás que pagar en la declaración de la renta. En términos generales, se aplica un 20 % al rendimiento neto acumulado del año hasta ese trimestre, descontando los pagos fraccionados ya hechos y las retenciones que te hayan practicado. Sus plazos son los mismos trimestrales que el IVA. Hay una excepción importante: algunos profesionales cuyos ingresos tienen retención en una proporción elevada pueden no estar obligados a presentarlo; confirma tu caso con la Agencia Tributaria o con un gestor.
¿Qué es el modelo 390?
Es el resumen anual del IVA: recoge en un solo documento las operaciones del año. Se presenta junto con la última autoliquidación del 303, es decir, en el plazo de enero. No genera un pago adicional por sí mismo, pero debe coincidir con lo declarado durante el año. Como las normas de obligación y exoneración cambian, comprueba cada año si te corresponde.
¿Qué fechas debo anotar en mi calendario?
- 1 al 20 de abril: modelos 303 y 130 del primer trimestre.
- 1 al 20 de julio: segundo trimestre.
- 1 al 20 de octubre: tercer trimestre.
- 1 al 30 de enero: cuarto trimestre, más el resumen anual (390).
Pon alarmas una semana antes y ten tus facturas de ingresos y gastos ordenadas. Y recuerda que con domiciliación bancaria los plazos son más cortos.
¿Qué pasa si me retraso o me equivoco?
Presentar fuera de plazo genera recargos, que son menores si lo haces por tu cuenta antes de que la Agencia Tributaria te lo reclame. Si te equivocas, puedes presentar una declaración complementaria o sustitutiva según el caso. Lo importante es no dejarlo pasar: un modelo olvidado se convierte en una sanción mayor. Para saber cómo se relaciona esto con tu cuota mensual, lee ¿cómo se calcula la cuota de autónomos?
¿Necesito un gestor?
No es obligatorio, pero ayuda sobre todo el primer año. Un gestor te evita errores de clasificación de gastos, te recuerda plazos y te ayuda a decidir la forma más eficiente de tributar. Si prefieres hacerlo tú, empieza con pocos movimientos, ordena tus facturas mes a mes y consulta las instrucciones oficiales de cada modelo. Para un negocio con empleados, mira también gestión de una pyme: papeles y fechas
Fuentes oficiales: Real Decreto-ley 13/2022 (BOE), Orden PJC/297/2026 (BOE), plazos del modelo 303 (Agencia Tributaria) y la web de la Seguridad Social. Es información general y orientativa: los importes y plazos cambian cada año y cada caso tiene matices; confírmalos con la Seguridad Social, la Agencia Tributaria o un gestor.